AMV theo công đoạn
Căn cứ cho SMV và mục tiêu chuyền.
Tài sản hóa tri thức sản xuất
trong chuỗi cung ứng may mặc
Kết nối trụ sở Vendor và các nhà máy ở nước ngoài bằng một pipeline dữ liệu duy nhất.
Duy trì dữ liệu chuẩn dưới dạng SSOT từ khi nhận đơn hàng đến khi xuất thành phẩm.
Đứt gãy trong mô hình thương mại 3-Party
Ngành sản xuất thâm dụng lao động dựa vào con người là chính nên rất nhạy cảm với chi phí nhân công, vì vậy mô hình thương mại 3-Party (Buyer · Vendor · nhà máy) là cấu trúc hiệu quả nhất.
Do đó các bên được chuyên môn hóa theo từng lĩnh vực, nhưng việc trao đổi giữa ba tổ chức lại không thông suốt.
Phân công trong thương mại 3-Party là tất yếu.
Nhưng căn cứ ra quyết định của ba tổ chức phải là cùng một thông tin trên một nền tảng duy nhất.
Điểm xuất phát là cấu trúc để ba tổ chức chia sẻ thông tin mới nhất theo thời gian thực, bất kể khoảng cách địa lý.
Vòng đời đơn hàng
Một đơn hàng đi qua sáu giai đoạn từ nhận đơn đến xuất hàng.
Ở mỗi giai đoạn, cùng một giá trị lại được nhập lại vào từng công cụ.
Để xử lý một giai đoạn, rất nhiều tài liệu và phần mềm phải mở cùng lúc.
Đơn hàng được duy trì nhờ tri thức ngầm của người phụ trách.
Giải pháp là loại bỏ nhập lại, không phải cắt giảm công cụ.
Khi mọi công cụ đọc và ghi trực tiếp cùng một dữ liệu chuẩn, sẽ không còn giá trị nào phải chép tay.
Dữ liệu sản xuất
Con số tại xưởng đến nay vẫn do người bấm đồng hồ đo vài chu kỳ và ghi số lượng vào báo cáo ngày.
Giá trị thay đổi theo người đo và thời điểm đo, rồi chính giá trị đó trở thành giá thành của đơn hàng sau.
Đo toàn bộ phát hiện tình trạng chậm lại ngay trong cùng ca làm việc
và chuyển thành hành động tại xưởng.
Mục đích của đo lường là chứng minh năng lực nhà máy.
Giá trị tích lũy theo cùng một chuẩn chứng minh năng lực nhà máy bằng con số, và con số đó trở thành căn cứ giá thành cho đơn hàng sau.
Hoạch định giá thành tích hợp sourcing và sản xuất
Biên lợi nhuận của Vendor và hiệu quả kinh doanh của nhà máy đều được quyết định từ cùng một con số là CM (Cut & Make).
Hai tổ chức điều chỉnh con số này theo hai hướng ngược nhau.
Theo dữ liệu công khai của ngành (hướng dẫn tính giá thành may mặc của ITC, ILO, công bố thông tin của các doanh nghiệp may niêm yết). Nguồn được tổng hợp trên Blog kỹ thuật.
Kinh doanh, sourcing, kế hoạch, sản xuất và thương mại đều tham chiếu một cấu trúc giá thành duy nhất.
Trước khi là phép tính, giá thành là vấn đề hoạch định.
Vendor phụ trách nhận đơn, costing, sourcing và được đánh giá bằng biên lợi nhuận; nhà máy phụ trách cắt, may, kiểm tra và được đánh giá bằng sản lượng và hiệu suất. Con số duy nhất mà hai tổ chức khác nhau về mục tiêu, ngôn ngữ và cảm nhận thời gian cùng chia sẻ là CM (Cut & Make).
Vendor nhận đơn hàng lỗ, nhà máy bị giao mục tiêu không thể đạt, và sai sót của một con số duy nhất trở thành tổn thất đồng thời cho cả sourcing lẫn sản xuất.
Trong mức FOB Buyer đã chốt, Vendor phải trừ vải, phụ liệu, logistics, chi phí gián tiếp mà vẫn giữ được biên lợi nhuận, nên khoản có thể điều chỉnh là CM. Nhà máy có chi phí ngày công đưa vào chuyền đã cố định, nên đơn giá CM là biến số duy nhất quyết định lãi lỗ.Trong mức FOB Buyer đã chốt, khoản Vendor có thể điều chỉnh là CM; nhà máy có chi phí ngày công cố định nên đơn giá CM là biến số duy nhất quyết định lãi lỗ.
Công thức hai bên dùng là như nhau: CM = SMV × CPM ÷ hiệu suất. Vendor giả định SMV thấp và hiệu suất cao, nhà máy giả định SMV cao và hiệu suất thấp. Khi hai bên thống nhất SMV, hiệu suất và chi phí mỗi phút (CPM) dựa trên số đo thực tế, sổ sách của cả hai bên đều cân đối được cùng lúc.Hai bên dùng cùng công thức CM = SMV × CPM ÷ hiệu suất nhưng giả định SMV và hiệu suất ngược nhau, nên chỉ khi thống nhất SMV, hiệu suất và chi phí mỗi phút (CPM) dựa trên số đo thực tế thì sổ sách của cả hai bên mới cân đối được cùng lúc.
| VENDOR | SMV ↓ | Eff ↑ |
| FACTORY | SMV ↑ | Eff ↓ |
Giá thành dự toán sơ bộ tại thời điểm nhận đơn là giá thành ước lượng để quyết định có nhận đơn hay không và đưa ra báo giá ban đầu.Giá thành dự toán đã xác lập được hoạch định khi CM đã chốt qua phân tích công đoạn và kế hoạch đặt nguyên phụ liệu đã hoàn tất,
giá bán và phân bổ chuyền được cố định ở bước này.
| Phân loại | Dự toán sơ bộ | Dự toán đã xác lập | Giá thành thực tế |
|---|---|---|---|
| Thời điểm | Khi nhận đơn hàngGiai đoạn phát hành yêu cầu mẫu | Hoàn tất phân tích công đoạn và kế hoạch đặt nguyên phụ liệu | Sau khi kết thúc sản xuất |
| Căn cứ | Kết quả của mã hàng tương tự, SMV ước lượng | SMV đã xác lập, đơn giá đặt gia công đã chốt | Tổng hợp đầu vào thực tế |
| Quyết định | Nhận đơn hay không, báo giá ban đầu | Chốt giá bán, phân bổ chuyền, đặt hàng | Không có, chỉ kiểm tra được lãi lỗ |
Đơn vị Buyer xem xét là giá theo điều kiện giao hàng theo Incoterms 2020, còn đơn vị thỏa thuận với nhà máy là CM.Vendor là điểm nối hai con số này, tách giá theo điều kiện giao hàng thành nguyên phụ liệu, logistics, chi phí thương mại, CM và chi phí khác.
Kiểm chứng tính hợp lý của giá theo điều kiện giao hàng và quyết định đặt hàng.
Tách giá thành các hạng mục cấu thành và hoạch định CM.
Cân bằng chuyền và phân bổ sản lượng mục tiêu theo đơn giá CM.
Màn hình và người phụ trách khác nhau theo từng bên, nhưng con số chuẩn được thống nhất trong SSOT.
SMV (Standard Minute Value) trong báo giá phải dựa trên số đo thực tế thay vì số ước lượng.Khi AMV (Actual Measurement Value), tính từ Cycle Time đo được ở từng công đoạn, được đưa vào việc học SMV làm chuẩn báo giá tiếp theo,
độ chính xác giá thành qua phân tích công đoạn sẽ dần được cải thiện.
Giải pháp nhà máy thông minh dựa trên IoT, lắp tại bàn làm việc của từng công nhân trên chuyền may để đo Cycle Time, tính năng suất từng công đoạn, đồng thời dự báo và mô phỏng sản xuất.
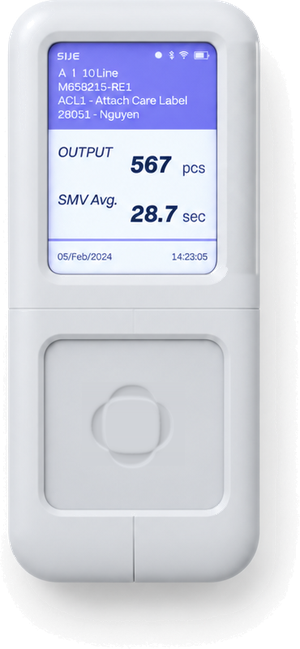
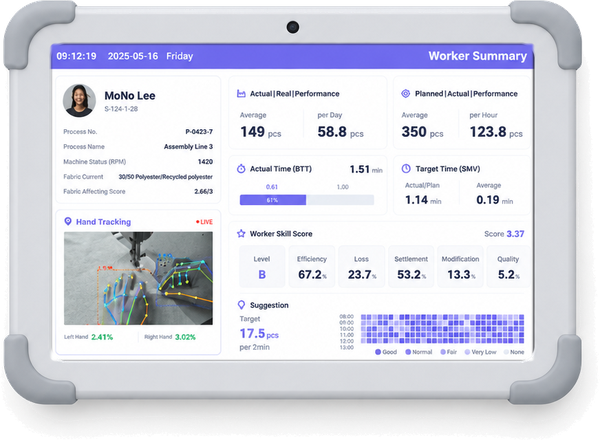
| Hạng mục đo | Sản lượng từng công đoạn, Cycle Time, thời gian chạy và dừng chuyền |
| Đơn vị lắp đặt | Gắn theo từng công đoạn may, không cần thay thế thiết bị hiện có |
| Liên kết | Đưa AMV vào dữ liệu chuẩn giá thành của Monolis |
CM được hoạch định trước khi nhận đơn hàng sẽ đồng thời làm cơ sở báo giá và mục tiêu sản xuất.
Kết nối giá thành dự toán sơ bộ, giá thành dự toán đã xác lập và số đo thực tế tại xưởng sản xuất trên một nguồn dữ liệu duy nhất.
Tài sản hóa tri thức sản xuất
Khi đơn hàng kết thúc, tri thức về công đoạn, cách xử lý sự cố và các điều chỉnh kế hoạch có được trong quá trình đó đều bị phân tán.
Những tri thức này nằm trong hộp thư và thư mục cá nhân của người phụ trách, người khác không tìm được, và khi đổi người phụ trách thì phải tích lũy lại từ đầu.
Khi đơn hàng kết thúc, tri thức về công đoạn, cách xử lý sự cố và các điều chỉnh kế hoạch bị phân tán trong hộp thư và thư mục cá nhân của người phụ trách; khi đổi người phụ trách thì phải tích lũy lại từ đầu.
Chuẩn hóa số đo và liên kết chúng bằng các mối quan hệ,
tích lũy thành tài sản vận hành cho đơn hàng tiếp theo.
AI agent ra quyết định và thực thi dựa trên tri thức đã được tài sản hóa.
Tái sử dụng các quan hệ và ngữ cảnh đã tích lũy cho việc tìm nguồn của đơn hàng tiếp theo.
Liên kết công đoạn, nguyên phụ liệu, thiết bị và nhân sự theo quan hệ và ngữ cảnh của chúng.
Chuẩn hóa dữ liệu của từng nhà máy theo class, instance và thuộc tính.
Thu thập nguyên trạng các giá trị đo được từ chuyền, công đoạn và thiết bị.
Căn cứ cho SMV và mục tiêu chuyền.
Điểm xuất phát để báo giá mã hàng tương tự.
Căn cứ cho Line Balancing và bố trí nhân sự.
Ngăn lỗi cũ tái diễn.
Tiêu chí ra quyết định của doanh nghiệp, không đổi khi thay người phụ trách.
Số đo thực tế và quan hệ tích lũy qua từng đơn hàng được hệ thống hóa thành từ điển dữ liệu chuyên ngành may, làm căn cứ cho đơn hàng tiếp theo.
Xem hệ thống sản phẩmDemo hoạch định giá thành trước sản xuất theo đúng cấu trúc đơn hàng của quý công ty.